


RISC-V関連の大型上場案件、ESWIN Computingが香港上場初日に公開価格割れ
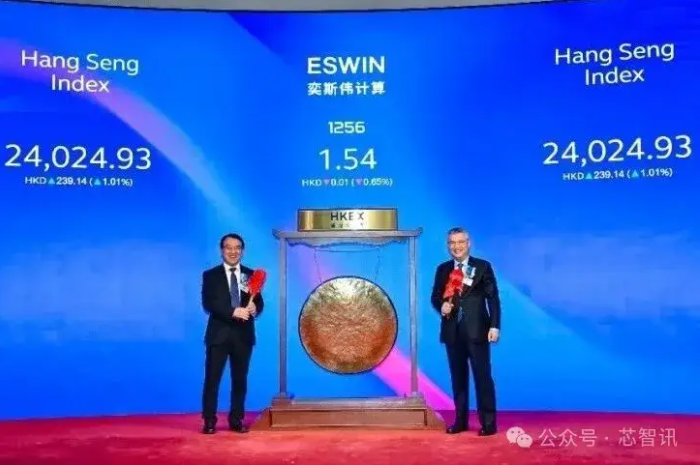
北京奕斯偉計算技術股份有限公司(以下、ESWIN Computing)が9日、中国・香港証券取引所に上場した。BOE(京東方科技集団)の創業者である王東昇氏が創業に関与し、RISC-Vのオープンアーキテクチャを技術基盤とする同社は、2025年5月、2026年1月に続く3度目の香港IPO挑戦を経て、ようやく上場を果たした。香港株式市場ではRISC-Vチップ企業として初の上場案件となり、同分野の資本市場における空白を埋める形となった。
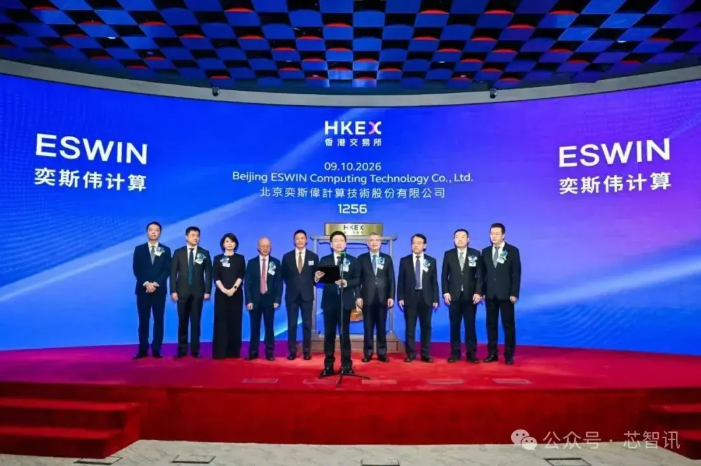
今回のIPOにおける発行価格は1株当たり1.55香港ドル(約31.26円)。H株約16億1700万株を発行し、調達総額は25億香港ドル(約504.25億円)となった。発行費用1億2100万香港ドル(約24.42億円)を差し引いた手取り額は23億8600万香港ドル(約481.26億円)。
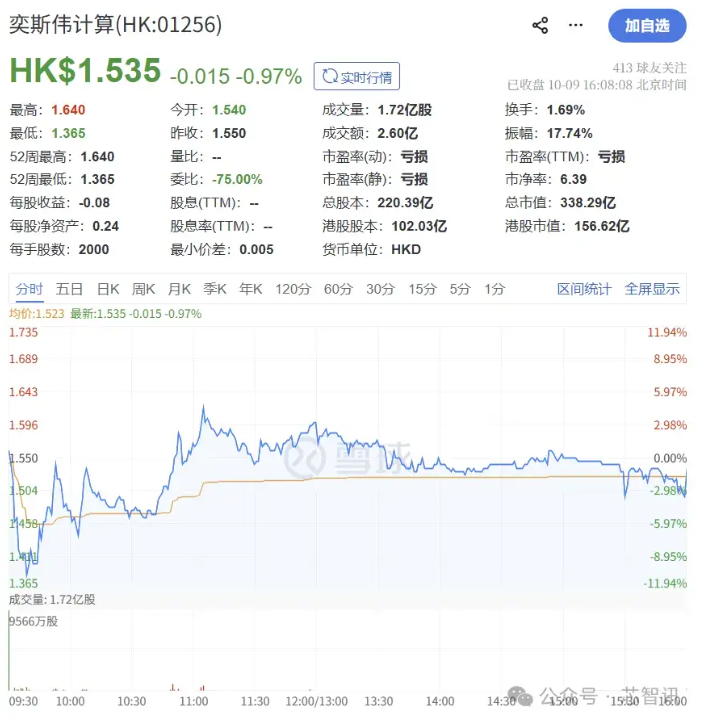
上場初日の株価は公開価格を下回って推移した。終値は1.535香港ドル(約30.96円)で、公開価格比0.97%安。香港上場株ベースの時価総額は156億6200万香港ドル(約3,159.02億円)、総時価総額は338億2900万香港ドル(約6,823.31億円)となった。
液晶パネルから半導体へ、王東昇氏の「強芯」戦略
ESWIN Computingを理解するうえで、その設立経緯は欠かせない。創業に関わった王東昇氏は、かつてBOEを率いて中国のパネル供給不足という課題の克服を主導し、経営難にあったブラウン管工場を世界有数の半導体・ディスプレーメーカーへと育て上げた。2019年にBOEを退いた後も歩みを止めず、次の挑戦の場として半導体分野を選んだ。
BOEが目指したのが「少屏(パネル供給不足)」の課題だったとすれば、ESWIN Computingが照準を合わせるのは「強芯」、すなわち半導体基盤の強化だ。同社は2019年9月に設立され、RISC-Vアーキテクチャを採用した半導体の研究開発・設計に特化する。事業モデルはファブレスで、ウエハー製造や後工程は外部委託し、自社ではチップ、チップセット、ボードの中核設計とソフトウエア開発に経営資源を集中している。
この戦略の背景には、RISC-Vが持つ位置付けの変化がある。オープンな命令セットアーキテクチャであるRISC-Vは、開放性、モジュール性、高効率といった特性を武器に、x86とArmに続く世界の計算アーキテクチャの「第三極」として存在感を高めている。米中の技術摩擦と半導体自立化の流れの中で、中国半導体産業にとってはライセンス依存を減らす戦略的な選択肢とみなされている。
IPO前までに、ESWIN ComputingはシリーズAからシリーズDまでの資金調達を完了し、累計調達額は約92億7600万元(約2,194.70億円)。1株当たりの調達価格は、2020年のシリーズA時点の0.43元(約10.17円)から、2025年のシリーズDでは1.14元(約26.97円)へと切り上がった。
株主構成は、「最大株主グループによる集中支配」と「複数の機関投資家による分散保有」が併存する形となっている。
王東昇氏は奕明科技を通じて奕斯偉集団を支配し、奕斯偉集団はESWIN Computing株式の17.74%を直接保有する。また、従業員持株プラットフォーム2社の無限責任組合員(GP)として、奕理科技が保有する12.72%、奕想科技が保有する1.09%についても間接的に支配している。さらに、王氏は董事長兼CEOの米鵬氏、楊新元氏、劉還平氏と一致行動契約を締結しており、4人で構成する「単一最大株主グループ」として、合計約31.55%の議決権を掌握している。
このほか、北京芯動能は同社株式の5.78%を保有する。同社の出資持分は、BOEと国家集成電路産業投資基金(いわゆる大基金一期)がそれぞれ約37.3%を占める。国家集成電路産業投資基金二期(大基金二期)もESWIN Computing株式の5.16%を保有し、中信証券の完全子会社である中証投資も0.82%を直接保有している。
なお、奕斯偉集団傘下の別の関連企業である西安奕材(シリコン材料分野)は、すでに2025年に上海・科創板へ上場している。今回のESWIN Computing上場により、王東昇氏は半導体分野でA株とH株の双方を活用する資本プラットフォームを構築し、川上のシリコン材料から川下の半導体設計までをつなぐ布陣を整えることになる。
ヒューマン・マシン・インターフェース用チップで中国国内首位、RISC-Vでも上位
ESWIN Computingの製品群は大きく2つに分かれる。1つは家庭、オフィス、携帯機器向けのスマート端末用ヒューマン・マシン・インターフェース(HMI)およびマルチメディア処理チップ、もう1つは自動車、ロボット、産業分野向けのインターコネクト・計算用チップだ。
フロスト・アンド・サリバンの業界データによると、2025年の売上高ベースで、同社は中国における国産スマート端末向けHMIチップの最大手。RISC-Vベースのメイン制御用チップ分野でも上位に位置し、国産勢では第3位としている。
エコシステム面での蓄積も厚い。2026年3月末時点で、同社は累計620件超のIPモジュール、20超のシリーズ化されたRISC-Vコアを有し、特許出願件数は1740件超。累計150超の製品を商用化し、世界220社超の顧客にサービスを提供している。顧客には世界有数のテック企業も含まれるという。
また、同社はRISC-V International Foundationの理事会メンバーであり、独自のエコシステム技術基盤「RISAA」も立ち上げた。王東昇氏自身もRISC-V工作委員会産業指導委員会の主任を務め、RDI(RISC-V Digital Infrastructure)の概念を打ち出し、実際の利用シーンやユーザーニーズを起点にRISC-Vの大規模実装を進めるべきだと訴えている。
エコシステム協業では、Deepin Hongmeng、Chinasoft Internationalと戦略提携を締結し、「OpenHarmony+RISC-V」による二重のオープンソース自主エコシステムの構築を進めている。関連製品やソリューションをデジタル経済分野で本格展開する狙いだ。
増収続く一方、赤字は継続
目論見書に開示された財務データからは、研究開発投資が先行する半導体企業の典型的な姿が見て取れる。売上高は着実に伸びる一方で、赤字が続いている。
2023年から2025年の売上高はそれぞれ17億5200万元(約414.52億円)、20億2500万元(約479.12億円)、24億3100万元(約575.97億円)で、3年間の年平均成長率は約17.8%。2026年1~3月期の売上高は4億9400万元(約116.88億円)となり、前年同期比18.4%増と増収基調が続いた。
一方で、同期間の純損失はそれぞれ18億3700万元(約434.62億円)、15億4700万元(約365.42億円)、15億1600万元(約358.09億円)で、3年間の累計赤字は約49億元(約1,159.34億円)に達した。2026年1~3月期の純損失も3億7500万元(約88.73億円)。同社は目論見書で、少なくとも当面は純損失が継続する見通しだと明記している。
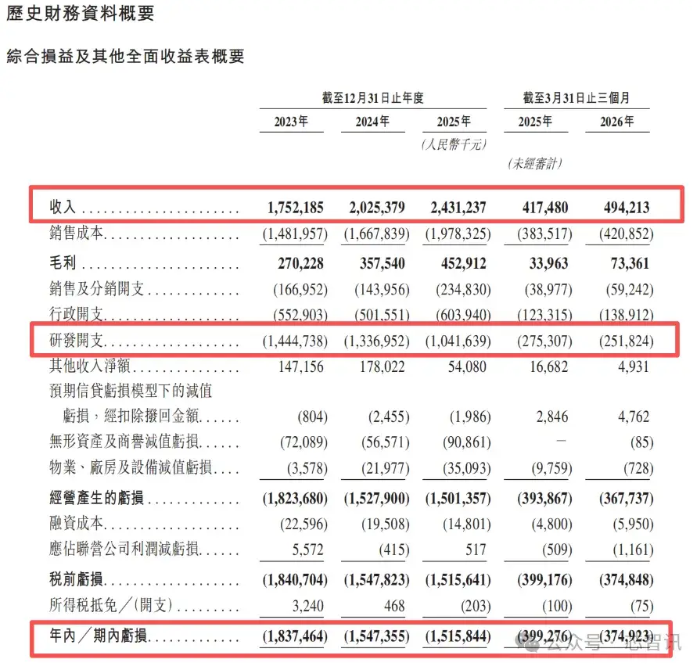
赤字継続の最大要因の1つは、高水準の研究開発投資だ。2023年から2025年の研究開発費はそれぞれ14億4500万元(約341.89億円)、13億3700万元(約316.34億円)、10億4200万元(約246.54億円)。売上高に占める比率は82.5%から42.8%へ低下しているものの、依然として年間10億元(約236.60億円)を超える規模を維持している。2026年3月末時点の研究開発人員は1000人超で、全従業員の約70%を占める。このうち修士以上の学位保有者がおよそ7割に上る。
もう1つの要因は、「価格を下げて数量を取りに行く」販売戦略だ。市場シェアを早期に確保するため、主力のHMIチップの平均販売価格は2023年の20.9元(約494.49円)から、2026年1~3月期には11.6元(約274.46円)まで下落した。一方、販売数量は7267万個から1億5300万個へと大きく伸びた。販売数量の拡大が単価下落に追いつかず、売上総利益率は2023年の15.4%から2025年の18.6%へと緩やかに改善した後、2026年1~3月期には14.8%へ再び低下した。
ただ、収益改善の兆しも出始めている。株式報酬などの非資金項目を除いた調整後純損失は、2023年の17億500万元(約403.00億円)から、2025年には11億6100万元(約274.69億円)へ縮小した。営業活動によるキャッシュフローも2026年1~3月期に初めて黒字化し、純流入額は1億7100万元(約40.46億円)。2026年3月末時点の現金および現金同等物は約13億600万元(約308.80億円)だった。
顧客集中はなお高水準、ただし改善傾向
経営面で最も目立つリスクの1つが顧客集中だが、足元では改善の兆しがみられる。
2023年には最大顧客からの売上高が全体の82.1%を占め、上位5社合計でも90.7%に達していた。その後、この比率は年々低下し、2025年には最大顧客の比率が64.6%へ低下。2026年1~3月期にはさらに39.3%まで下がり、上位5社合計でも83.1%となった。
背景の1つには、計算チップおよびソリューション事業の急拡大がある。同事業の売上高は2023年の37万5000元(約887.25万円)から、2025年には3億2000万元(約75.71億円)へ急増し、2026年1~3月期だけでも2億2300万元(約52.75億円)を計上した。自動車や産業分野への参入が進み、顧客構成の多様化につながっている。
調達資金の使途と今後の課題
目論見書によると、今回のIPOで得た資金は主に5つの分野に充てる。具体的には、半導体製品の開発・世代更新の強化、RISAAプラットフォームのハード・ソフト両面の技術力強化、戦略的M&Aの検討、販売・マーケティング網の構築と拡充およびRISC-Vエコシステム整備、さらに運転資金の補強だ。
業界見通しをみると、RISC-V市場は本格拡大の入り口に差し掛かっている。フロスト・アンド・サリバンのデータによれば、中国のRISC-Vメイン制御チップ市場は2021年の11億元(約260.26億円)から2025年には377億元(約8,917.82億円)へ拡大し、年平均成長率は139.5%に達した。2030年には2194億元(約5兆1,912.04億円)に達する見通しという。世界市場では、RISC-Vメイン制御チップ市場が年平均38.7%で成長し、2029年には4404億元(約10兆4,179億円)に達すると予測されている。
もっとも、課題も小さくない。x86とArmは数十年にわたる蓄積を背景に、ソフトウエアのエコシステム、開発者コミュニティー、成熟度の面でなお大きな優位を持つ。ESWIN Computingも目論見書で、既存技術との競争に直面していると認めており、RISC-Vの普及が想定ほど速く進まなければ、事業や財務に不利な影響が及ぶ可能性があるとしている。
王東昇氏にとって、BOEからESWIN Computingに至る2度の起業は、中国のディスプレー産業が追随から先導へ転じた時代と、半導体アーキテクチャがライセンス依存から自立的な設計思想へ向かう時代をそれぞれ象徴している。ESWIN ComputingがBOEのような成長軌道を再現し、RISC-Vの世界競争の中で産業の方向性を左右する半導体企業へ成長できるかどうかが、今後の資本市場の重要な注目点となりそうだ。
(為替換算レート:1人民元=23.66円、1香港ドル=20.17円で計算)
(原文:https://www.icsmart.cn/142840/)